凍結された預金口座の解除手続き|必要書類と流れ
遺言があるか、分割が済んでいるか。それによって必要な書類が変わります
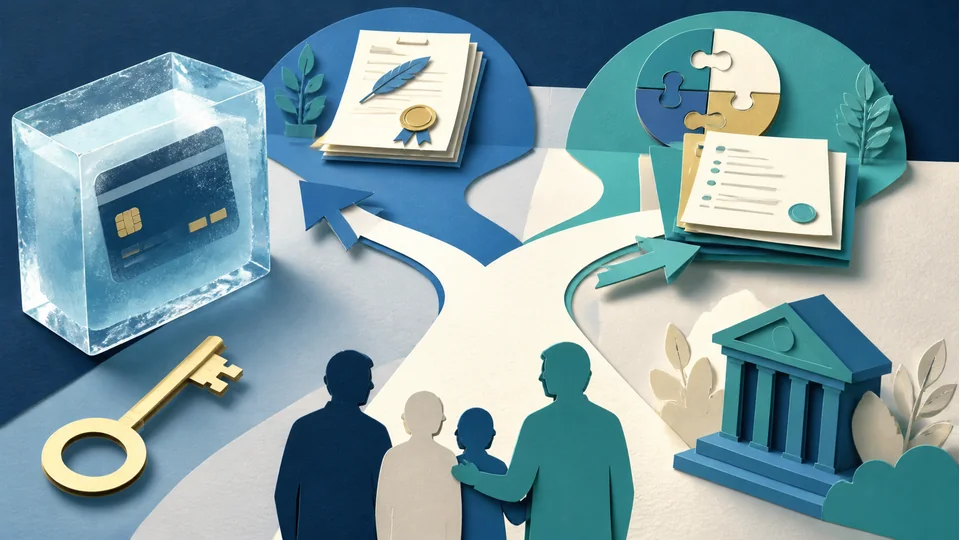
金融機関が名義人の死亡を把握すると、その口座は凍結されます。入出金ができなくなります。
凍結を解くには、2つのことを書類で示す必要があります。
- 相続人が確定していること
- 誰がその預金を取得するかが決まっていること
そして、遺言書があるか、遺産分割協議が済んでいるかによって、提出する書類が変わります。
葬儀費用の支払いを急ぐ場合は、別の制度があります。そちらを先にご案内します。
なぜ凍結されるのか
口座の凍結は、法律で義務づけられた手続きではありません。
金融機関が、相続人間の紛争や二重払いを避けるために行う実務上の取扱いです。
死亡の事実を金融機関が知る経路は、次のとおりです。
- 相続人からの連絡
- 新聞のお悔やみ欄
- 葬儀の案内
- 金融機関の職員が知った場合
凍結されると、公共料金の口座振替も停止します。生活口座であれば、早めに切り替えの手配が必要です。
電気・ガス・水道・携帯電話などは、止まってから気づくことがあります。先に確認しておいてください。
共通して必要になる書類
金融機関によって異なりますが、おおむね次の書類が求められます。
戸籍については、法定相続情報一覧図の写しを提出することで、戸籍の束の提出を省略できる金融機関が多くあります。
複数の金融機関や法務局で手続きをする場合、一覧図を作っておくと大幅に手間が減ります。
作成は法務局に申出を行い、無料で交付を受けられます。何通でも交付されます。
根拠となる条文 — 預貯金債権は遺産分割の対象です
相続人が数人あるときは、相続財産は、その共有に属します(民法898条1項)。
最高裁は平成28年12月19日大法廷決定において、共同相続された普通預金債権、通常貯金債権および定期貯金債権は、相続開始と同時に当然に相続分に応じて分割されることはなく、遺産分割の対象となるとしました。
このため、遺産分割が終わるまで、各相続人が単独で自分の相続分に相当する払戻しを請求することはできません。これが凍結の実質的な理由になっています。
遺言書がある場合
遺言書がある場合は、その内容に従って手続きを進めます。
| 提出するもの | 補足 |
|---|---|
| 遺言書 | 自筆証書遺言は、家庭裁判所の検認済証明書付き |
| 遺言執行者の資格を証する書面 | 指定されている場合 |
| 被相続人の死亡の記載がある戸籍謄本 | |
| 預金を取得する相続人の印鑑登録証明書 |
遺言書がある場合、戸籍を出生までさかのぼる必要がないことが多く、手続きは軽くなります。
自筆証書遺言は、原則として家庭裁判所の検認が必要です。
ただし、次の2つの場合は検認が不要です。
- 法務局の自筆証書遺言書保管制度を利用していた場合
- 公正証書遺言の場合
遺産分割協議が成立している場合
協議が成立していれば、遺産分割協議書を提出します。
相続人全員が署名し、実印で押印したものに、全員の印鑑登録証明書を添えます。
預金の記載では、次の4つを特定してください。
- 金融機関名
- 支店名
- 預金の種類(普通、定期など)
- 口座番号
特定が不十分だと、金融機関に受け付けてもらえないことがあります。「〇〇銀行の預金」だけでは足りません。
なお、協議が未了の場合でも、相続人全員が手続依頼書に署名・押印すれば、払戻しに応じる金融機関があります。
協議書を作るより簡単なことがありますので、事前に取扱いを確認してください。
急ぐ場合は仮払い制度を使う
相続手続きには時間がかかります。葬儀費用の支払いに間に合わないことがあります。
この場合、預貯金の仮払い制度が使えます。
引き出せる金額は、次の計算で決まります。
相続開始時の残高 × 3分の1 × 自分の法定相続分
そして、1つの金融機関につき150万円が上限です。
他の相続人の同意は不要です。各相続人が単独で請求できます。
根拠となる条文 — 預貯金の仮払い
各共同相続人は、遺産に属する預貯金債権のうち、相続開始の時の債権額の3分の1に法定相続分を乗じた額について、単独でその権利を行使することができます(民法909条の2前段)。
限度額は、預貯金債権の債務者ごとに法務省令で定められており、150万円です(平成30年法務省令第29号)。
この権利の行使をした預貯金債権については、当該共同相続人が遺産の一部の分割によりこれを取得したものとみなされます(同条後段)。
ただし、これも相続財産の一部を受け取る行為です。
相続放棄を検討している場合は、処分と評価されるおそれがあります。慎重に判断してください。
手続きにかかる期間
書類がそろってから払戻しまで、金融機関にもよりますが2週間から1か月程度かかるのが一般的です。
戸籍の収集に要する時間を含めると、全体では1か月から数か月を見ておく必要があります。
| 段階 | かかる時間 |
|---|---|
| 戸籍の収集 | 数週間〜数か月 |
| 遺産分割協議 | 事案による |
| 金融機関の手続き | 2週間〜1か月 |
相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月です。
納税資金を預金から用意する場合は、逆算して手続きを始めてください。間に合わないと、納税に困ることになります。
手続きを楽にする工夫
複数の金融機関を回ることになる場合、次の工夫が効きます。
法定相続情報一覧図を作る。法務局で無料で作成でき、戸籍の束の代わりになります。何通でも交付されますので、金融機関の数だけもらっておくと便利です。
原本還付を申し出る。戸籍や協議書は、コピーを提出して原本を返してもらえることがあります。次の金融機関で使えます。
先に電話で確認する。必要書類は金融機関ごとに違います。窓口に行く前に電話し、何を持っていけばよいかを確認してください。二度手間が減ります。
まとめて進める。同じ日に複数の金融機関を回れるよう、書類を一式そろえてから動くほうが効率的です。
口座を探すところから始める場合
「どこに口座があるか分からない」というご相談も少なくありません。探し方を挙げておきます。
手がかりになるもの
| 探すもの | 分かること |
|---|---|
| 通帳、キャッシュカード | 取引のある金融機関 |
| 郵便物(残高のお知らせ、DM) | 同上 |
| 印鑑(銀行印) | 手続きに使います |
| 確定申告の控え | 利子や配当の記載 |
| 保険証券、証券会社の書類 | 引き落とし口座 |
| スマホの銀行アプリ | ネット銀行の口座 |
ネット銀行は、通帳がないため見落とされやすいところです。故人のスマホやパソコンに、アプリやブックマークが残っていることがあります。
メールの受信箱を「銀行」「残高」などで検索すると、見つかることがあります。
心当たりのある金融機関には、口座の有無を照会できます。相続人であることを示す書類が必要です。
同じ金融機関の全支店を対象に照会してくれることが一般的です。支店が分からなくても問い合わせて構いません。
貸金庫がある場合は、開扉に相続人全員の立会いや同意を求められることがあります。中に遺言書が入っていることもありますので、早めに確認してください。
名義変更か、解約か
口座の扱いには、2つの方法があります。
| 方法 | 内容 |
|---|---|
| 解約・払戻し | 口座を閉じ、残高を相続人の口座へ振り込んでもらう |
| 名義変更 | 口座をそのまま相続人の名義に切り替える |
多くの場合、解約・払戻しが選ばれます。手続きが簡単で、その後の管理も分かりやすいためです。
名義変更が向いているのは、次のような場合です。
- その口座で継続的な引き落としがあり、変更が手間になる
- 定期預金で、満期まで待ちたい
- 屋号付きの口座など、事業を引き継ぐ場合
定期預金は、中途解約すると利率が下がることがあります。満期が近い場合は、金融機関に相談してみてください。
なお、払戻しを受ける口座は、相続人名義のものを用意します。故人の口座へは振り込めません。
複数の相続人で分ける場合、代表者がまとめて受け取ってから分配する形が一般的です。この場合、他の相続人の委任状が必要になることがあります。
分配のときは、誰にいくら渡したかを記録しておいてください。後の精算で必ず聞かれます。
まとめ
凍結された口座の解除について、覚えておくことは3つです。
- 2つを示す。相続人の確定と、預金を取得する人の決定
- 法定相続情報一覧図を作る。複数の金融機関での手続きが楽になります
- 急ぐなら仮払い制度。1金融機関150万円まで、単独で請求できます
遺言書の有無、遺産分割協議の成否によって、提出書類が変わります。まず、どのケースに当てはまるかを確認してください。
相続人の間で意見が分かれている場合は、早い段階で相談してください。手続きが止まる期間を短くできます。