密葬と家族葬の違い|本葬の有無で変わること
違いは規模ではありません。後日あらためて式を行うかどうかで分かれます
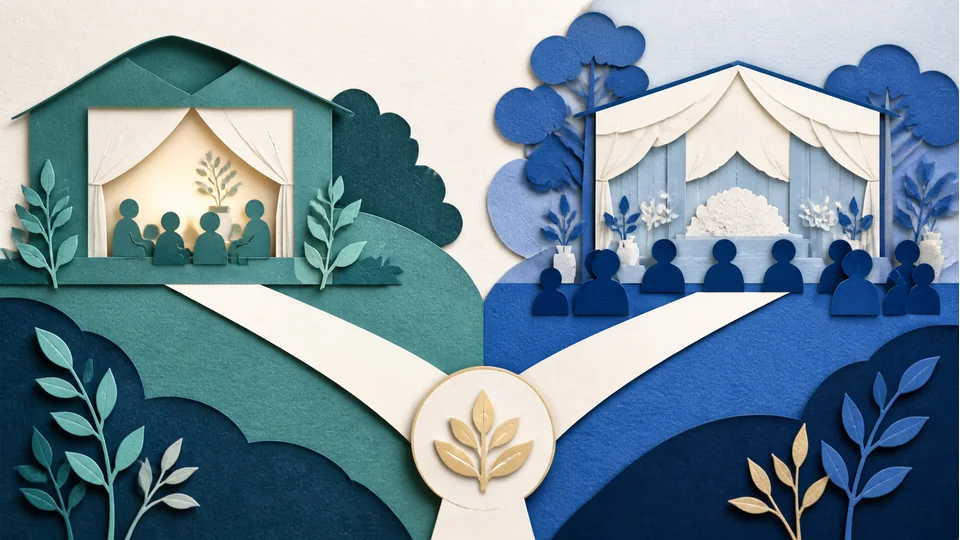
密葬と家族葬。どちらも身内だけで行うため、混同されがちです。
決定的に違うのは、後日に本葬を行うかどうかです。規模の大小ではありません。
密葬は本葬とセットの前半部分。家族葬はそれ一回で完結します。
この違いは費用に直結します。密葬を選ぶと、二回分の費用がかかるのが原則だからです。
しかも、どちらの言葉にも法律上の定義はありません。葬儀社によって使い方が揺れます。プラン名ではなく、中身で判断してください。
密葬は「本葬とセット」の前半部分
密葬は、もともと社葬や団体葬を行う際の手順として使われてきた言葉です。
亡くなった直後に近親者だけで通夜・告別式・火葬を済ませ、日を改めて広く参列者を招く本葬やお別れの会を開きます。
この順序を取る理由は2つあります。
ひとつは、時間の制約です。火葬は死亡後24時間を経過しないと行えません。かといって長く延ばせば、安置の負担が増えます。まず火葬を済ませる必要があるのです。
もうひとつは、準備期間です。会社の役員葬や著名人の葬儀では、会場の手配や案内状の送付に数週間から1か月ほどかかります。その時間を確保する必要があります。
したがって密葬では、訃報を本葬まで伏せるのが通例です。
案内には、次のような表現が使われます。
「葬儀は近親者にて相済ませました」
「後日あらためてお別れの会を執り行います」
根拠となる条文 — 火葬までの時間の制約
火葬は、死亡または死産後24時間を経過した後でなければ行えません(墓地、埋葬等に関する法律3条)。妊娠7か月に満たない死産児については、この制限は適用されません。
火葬には市町村長の許可が必要で、許可を受けると火葬許可証が交付されます(同法5条1項、8条)。火葬場は、火葬許可証を受理した後でなければ火葬を行えません(同法14条3項)。
死亡の届出は、届出義務者が死亡の事実を知った日から7日以内にしなければなりません(戸籍法86条1項)。
家族葬はそれ一回で完結します
家族葬は、参列者を近親者や親しい人に限定して行う葬儀です。後日の本葬を予定しません。
内容としては通夜・告別式・火葬を行い、一般葬と流れは同じです。違いは規模だけです。
そのため、訃報も参列してほしい範囲にだけ伝えます。
株式会社鎌倉新書の「第7回 お葬式に関する全国調査」(2026年)では、家族葬が全体の47.0%を占めて最多でした。
費用は二回分かかるのが原則
密葬を選ぶ場合、費用の考え方が家族葬とまったく変わります。
家族葬の平均は96.39万円ですが、これは一回分です。
密葬を行ったうえで本葬を開くなら、密葬の費用に加えて、次のものがかかります。
| 本葬でかかる費用 | 内容 |
|---|---|
| 会場費 | ホテルや式場の使用料 |
| 祭壇・献花の設営費 | 規模によって大きく変わる |
| 案内状の印刷と郵送費 | 部数分かかる |
| 受付や進行の人員費 | 司会、受付、警備など |
| 飲食費 | 参列者の人数分 |
| 返礼品費 | 参列者の人数分 |
参列者が多ければ、本葬のほうが密葬より高額になることも珍しくありません。
ですから、見積りを取るときは密葬と本葬を必ず一体で試算してください。
密葬の見積書だけを見て「安い」と判断すると、後から本葬の費用が想定を大きく超えます。
会社が社葬として費用を負担する場合は、遺族負担分と会社負担分の線引きを書面で確認してください。ここが曖昧なまま進むと、後で請求先が分からなくなります。
香典と相続税の扱い
密葬と本葬の二段構えにすると、香典の受け取りも二回に分かれます。
密葬では辞退し、本葬で受け取る。そういう運用も見られます。どちらでも構いませんが、決めておくことが大切です。当日の受付が混乱します。
香典は、弔問に来た方から喪主に対する贈り物と考えられています。故人の財産ではありませんので、遺産分割の対象にもなりません。
相続税の扱いも押さえておきましょう。
| 費用 | 相続税で差し引けるか |
|---|---|
| 通夜・告別式の費用 | ○ |
| 火葬・埋葬・納骨の費用 | ○ |
| 読経料などのお布施 | ○ |
| 香典返しの費用 | × |
| 初七日など法要の費用 | × |
本葬が社葬や偲ぶ会として行われる場合、その費用が差し引けるかは実態によって判断が分かれます。
会社が負担した分は、そもそも遺族の支出ではありません。誰が何を負担したかを、資料で分けられるようにしておいてください。
根拠となる条文 — 葬式費用の控除
相続または遺贈により財産を取得した相続人・包括受遺者が負担した葬式費用は、課税価格の計算上、取得財産の価額から控除されます(相続税法13条1項2号)。
差し引ける費用の範囲は相続税法基本通達13-4に定められています。
一方、同13-5は、香典返戻費用、墓碑および墓地の買入費ならびに墓地の借入料、法会に要する費用、医学上または裁判上の特別の処置に要した費用を、葬式費用でないものとしています。
訃報の出し方が違います
密葬と家族葬では、周囲への伝え方も異なります。
家族葬の場合。参列してほしい人に日程と場所を伝えます。それ以外の人には、葬儀後に報告します。
参列を辞退してほしい場合は、その旨をはっきり書き添えてください。書いていないと、知った人が駆けつけます。料理や返礼品の追加が必要になります。
密葬の場合。火葬までの間は、訃報そのものを限定的にとどめます。本葬の案内をもって、正式な訃報とします。
本葬の案内状には、次の4つを明記してください。
- 日時
- 会場
- 服装
- 香典の扱い(受けるか、辞退するか)
4番目を書き忘れると、当日の受付が混乱します。
いずれの場合も、参列を辞退してもらう相手にこそ、後日の報告を丁寧に行ってください。
連絡が届かなかったことへの不満は、金額の問題より長く残ります。ここは経験上、はっきりしています。
どちらを選ぶかの目安
判断材料になるのは、次の4点です。
参列を希望する人の数。故人が会社の代表者だった、地域や団体で役職に就いていた。そうした場合は、参列希望者が多く見込まれます。密葬と本葬に分けたほうが、当日の混乱が少なくなります。
準備に使える時間。亡くなってから数日で、数百人規模の式を整えるのは現実的ではありません。時間を確保する手段として、密葬は機能します。
費用の負担者。本葬の費用を会社や団体が負担するのであれば、遺族の負担は密葬分に限られます。全額を遺族が負担するなら、二回分の総額で判断してください。
遺族の体力。二回の式を主催するのは、負担が大きいものです。四十九日の法要と本葬を兼ねる形で調整することもあります。
参列者が近親者だけで足りるのであれば、家族葬一回で完結させるほうが、費用も負担も抑えられます。
契約前に確認したいこと
密葬を検討している場合、次の点を書面で確認してください。
とくに大切なのが、最後から2番目です。二回分の総額が見えない状態で契約を進めると、後から金額の食い違いが起きます。
会社が社葬を行う場合、遺族側と会社側で担当者が分かれます。誰と誰の間の契約なのかを、はっきりさせておいてください。
社葬になる場合の実務
故人が会社の代表者や役員だった場合、会社が社葬やお別れの会を主催することがあります。このとき、遺族の立場は少し複雑になります。
整理しておきたいのは、次の3点です。
契約の当事者は誰か。会場や設営を会社名義で契約するのか、遺族名義で契約して会社が費用を負担するのか。ここで支払義務を負う相手が変わります。
費用の負担範囲はどこまでか。会場費と設営費は会社、飲食費と返礼品費は遺族、というように分けることもあります。書面で線を引いてください。
香典は誰が受け取るか。会社が受け取るのか、遺族が受け取るのか。運用によって、後の処理が変わります。
会社が費用を負担する場合、社内での決裁が必要になります。金額が確定するまでに時間がかかることもあります。
遺族としては、密葬の分だけを自分の負担として計算し、本葬の分は会社側の判断を待つ。この整理がいちばん混乱が少なくなります。
なお、会社が負担した費用は遺族の支出ではありませんから、相続税の計算で差し引くことはできません。領収書の名義を見れば分かるようにしておいてください。
二回に分けるときの、時間の見通し
密葬から本葬までの間隔は、一般に1か月前後です。準備にかかる時間を逆算して決めます。
大まかな流れは次のようになります。
- 密葬を行う(亡くなってから数日以内)
- 本葬の日程と会場を決める(1週間以内)
- 案内状を作成し、発送する(2週間前までに届くように)
- 出欠を取りまとめる(1週間前まで)
- 本葬を行う
案内状は、届いてから予定を調整する時間が必要です。2週間前には届くように手配してください。
この間、遺族は他の手続きも並行して進めることになります。世帯主変更届は14日以内、年金の受給停止は厚生年金なら10日、国民年金なら14日以内です。
相続放棄を考えている場合は、相続人になったことを知った時から3か月が期限です。本葬の準備に追われているうちに過ぎてしまわないよう、注意してください。
負担が大きいと感じたら、本葬の一部を葬儀社に任せることもできます。案内状の発送や当日の進行は、代行を頼める部分です。
まとめ
密葬と家族葬について、覚えておくことは3つです。
- 違いは本葬の有無。規模の大小ではありません
- 密葬は二回分。本葬のほうが高くなることもあります
- プラン名を信じない。「本葬を行う前提か」を書面で確認します
葬儀社のプラン名は、業界内でも使い方が統一されていません。契約前に、中身を確かめてください。
二回分の総額が見えない状態で進めると、後から金額の食い違いが起きます。見積書に迷いがあるときは、署名の前に相談してください。